REPLAY PERDANT DOCUMENTÉ
Un replay EUR/USD perdant : ce que révèle le journal
Une perte n’est une observation utile que si l’on peut reconstruire la décision. Le 7 novembre 2026, nous avons reproduit dans l’interface locale un replay EUR/USD du 24 septembre 2025 et vérifié le résultat avec le moteur de simulation. La position longue a perdu 3,40 USD avant frais. Voici le plan, la sortie enregistrée et les limites de cet exemple isolé.

Comment cet exemple a été choisi
Il s’agit d’un exemple pédagogique sélectionné rétrospectivement, pas d’un tirage aléatoire ni d’une évaluation sur données inconnues. Nous avons d’abord appliqué la même règle du 15 au 19 septembre 2025, avec cinq gains bruts. Nous avons ensuite examiné le 22–26 septembre sans changer la règle, puis choisi la première perte de ce deuxième groupe : le 24 septembre. Le CSV conserve les dix dates, dont l’autre perte. Le cas du 17 septembre publié auparavant était déjà connu.
Choisir une perte après avoir observé les résultats reste une sélection. Nous ne la présentons ni comme une perte typique, ni comme une faute émotionnelle, ni comme une estimation du rendement. Nous n’avons pas observé les émotions d’un trader réel. Le sujet est la tenue d’un registre vérifiable lorsque le résultat déçoit.
Tester une règle sur dix sessions de replay : garder tout le journal
Le plan conservé sans changement
EUR/USD, bougies complètes de cinq minutes et cours bid HistData, à partir de 09:00 UTC. Acheter une fois à la première clôture révélée supérieure à l’ouverture, jusqu’à la bougie de 10:00 incluse. Sans signal, noter une occasion sans trade. Utiliser 0,10 lot, un stop de 10 pips et un objectif de 20 pips. Ne déplacer aucun niveau et ne pas ajouter de position. Sortir après 12 bougies suivantes si aucun niveau n’a fermé le trade.
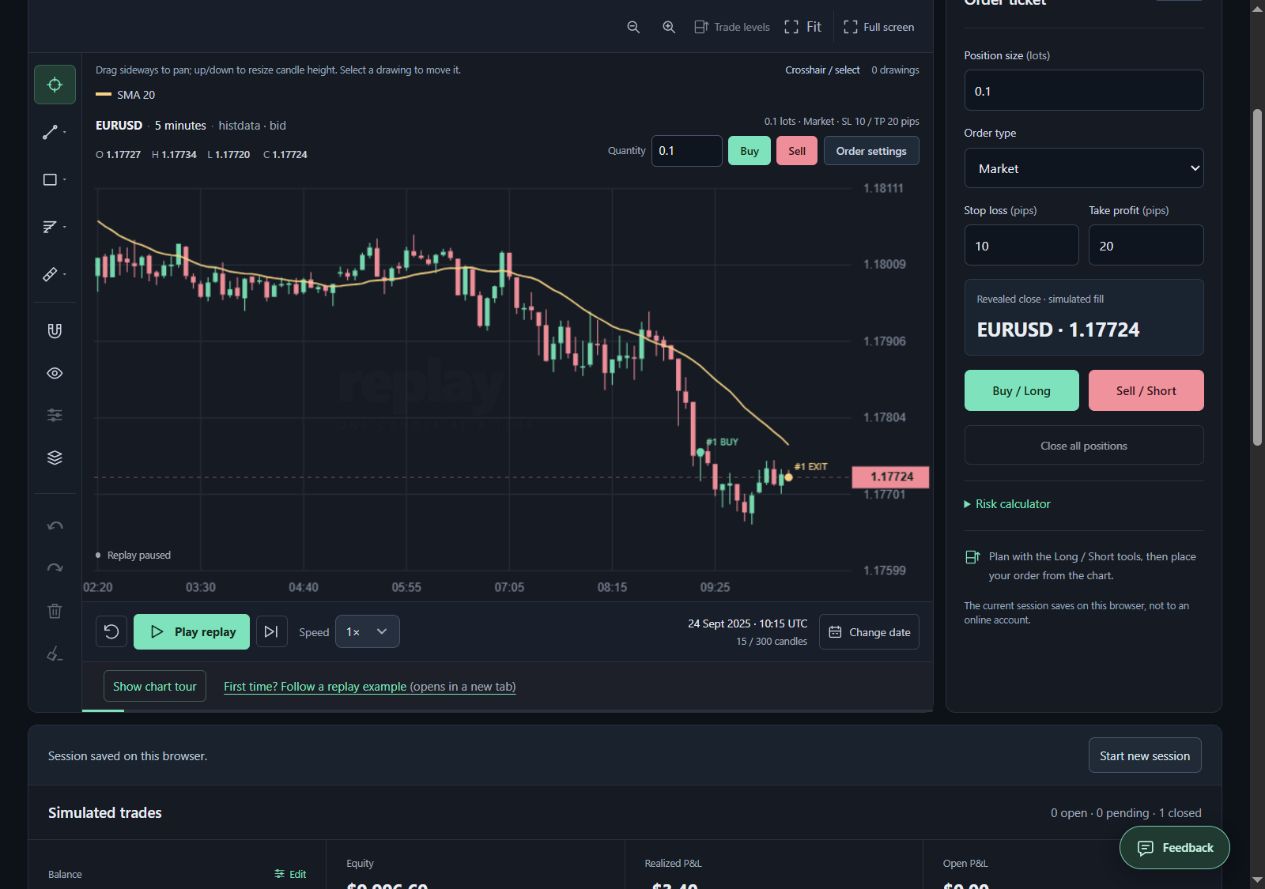
Cette règle simple n’a pas d’avantage démontré. La SMA 20 visible sur la capture ne filtre pas l’entrée. L’heure est celle de l’ouverture : la clôture de la bougie de 09:15 appartient à l’intervalle terminé 09:15–09:20, elle n’était pas connue à 09:15 en temps réel.
L’entrée et le risque de prix prévu
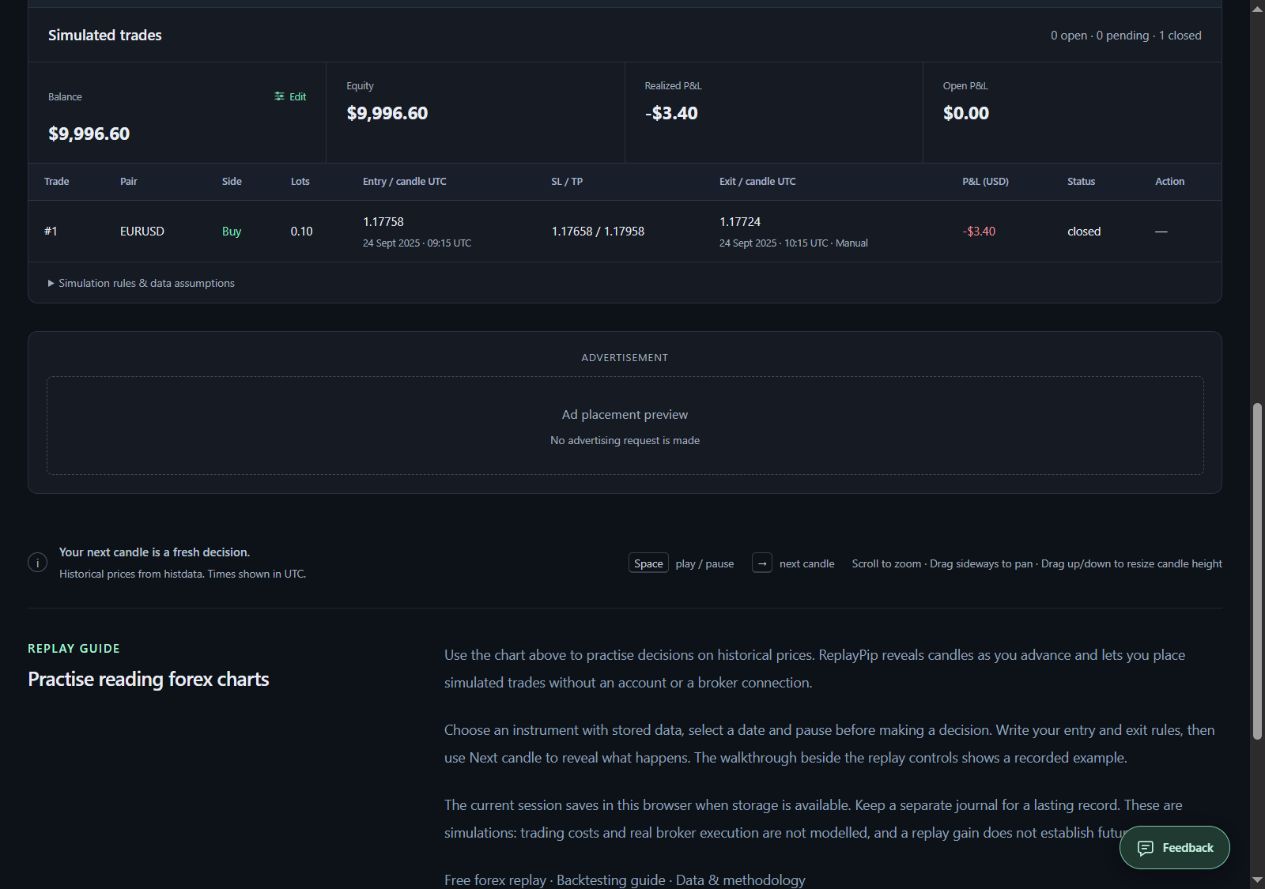
La première bougie admissible porte l’heure 09:15 : ouverture 1.17752, plus haut 1.17763, plus bas 1.17719, clôture 1.17758. Les trois précédentes ne remplissent pas la condition. L’achat à la clôture révélée donne entrée 1.17758, SL 1.17658 et TP 1.17958.
Dans cette simulation EUR/USD, 0,10 lot représente 10 000 unités. Le risque initial de prix est (1.17758 − 1.17658) × 10 000 = 10 USD, soit 0,1% du solde simulé de 10 000 USD avant frais et gaps. Ce calcul n’est ni un pourcentage conseillé ni une perte maximale garantie.
La sortie temporelle et la perte
Ni le stop ni l’objectif ne ferment la position durant les 12 bougies suivantes. À la bougie étiquetée 10:15 UTC, la clôture révélée vaut 1.17724. Nous utilisons Fermer toutes les positions ; le registre indique une sortie Manual. Résultat brut : (1.17724 − 1.17758) × 10 000 = −3,40 USD, soit −3,4 pips ou −0,34R par rapport au risque initial de prix de 10 USD.
Le solde final est 9 996,60 USD. Le stop n’a pas été atteint ; la règle temporelle a fermé une perte plus petite. Prolonger la durée après avoir vu la perte serait une autre expérience. Les captures montrent la reproduction locale ; les données sauvegardées reproduisent l’entrée et la sortie avec le même moteur.
Ce que permet de conclure le journal
La conclusion est limitée : cette reproduction respecte entrée, niveaux fixes, limite d’un trade et sortie temporelle, tout en perdant de l’argent. Une perte ne prouve pas une règle enfreinte ; un gain ne valide pas le processus. Une seule bougie haussière constitue une justification très limitée pour acheter, quel que soit le dénouement.
Notez entrée prévue et réalisée, niveaux initiaux, motif de sortie, frais et écarts. Conservez les propositions de changement dans une colonne distincte. Ne reculez pas rétroactivement le stop et ne transformez pas une perte conforme en trade prétendument évité. Évaluez toute règle modifiée sur un autre échantillon déclaré et gardez le résultat original.
Frais, limites et reproduction
Les −3,40 USD sont bruts. ReplayPip exclut spread, commissions, glissement et financement. Avec l’hypothèse inventée de 5,20 USD de frais de l’article associé, le calcul devient −8,60 USD. Cette soustraction ne reconstitue pas les exécutions bid/ask ni les éventuels changements de déclenchement.
Téléchargez le CSV des dix sessions et le protocole, puis reproduisez la date avant de l’interpréter. Captures, calculs et registre concordent sur cette exécution, mais n’authentifient pas les cours du fournisseur de façon indépendante. Une révision peut modifier un replay ultérieur. Une perte sélectionnée et dix sessions rétrospectives ne démontrent ni rentabilité future, ni rendement attendu, ni expérience personnelle de trading.
Passez à la pratique
Ouvrez un graphique historique et essayez un exercice à la fois.
Ouvrir le replay gratuit




