REPLAY COM PERDA DOCUMENTADA
Um replay EUR/USD com perda: o que o diário revelou
Uma perda só é uma observação útil se conseguirmos reconstruir a decisão. Em 7 de novembro de 2026 reproduzimos na interface local um replay EUR/USD de 24 de setembro de 2025 e verificámo-lo com o motor de simulação da aplicação. A posição longa perdeu 3,40 USD antes de custos. Explicamos o plano, a saída registada e os limites desta observação isolada.

Como selecionámos este exemplo
É um exemplo pedagógico escolhido retrospetivamente, não uma amostra aleatória ou ainda desconhecida. Aplicámos primeiro a mesma regra a 15–19 de setembro de 2025 e obtivemos cinco ganhos brutos. Depois analisámos 22–26 de setembro, sem alterar a regra, e escolhemos a primeira sessão com perda desse segundo bloco: 24 de setembro. O CSV conserva as dez datas, incluindo a outra perda. O caso de 17 de setembro publicado anteriormente já era conhecido.
Escolher uma perda depois de observar os resultados também é seleção. Não apresentamos este trade como uma perda típica, uma falha emocional ou uma estimativa de desempenho. Não observámos os sentimentos de um trader real. O objetivo é manter um registo verificável quando o resultado desilude.
Testar uma regra em dez sessões de replay: conserve o diário completo
O plano que não mudou
EUR/USD, velas completas de cinco minutos e preços bid HistData, a partir das 09:00 UTC. Comprar uma vez na primeira vela revelada cuja cotação de fecho exceda a abertura, até à vela das 10:00 inclusive. Sem sinal, registar uma oportunidade não negociada. Usar 0,10 lotes, stop de 10 pips e objetivo de 20 pips. Não deslocar níveis nem abrir outra posição. Sair após 12 velas seguintes se nenhum nível tiver fechado o trade.
É uma regra simples, sem vantagem demonstrada. A SMA 20 aparece na captura, mas não é um filtro. O horário identifica a abertura da vela: a cotação de fecho da vela das 09:15 só pertence ao intervalo completo 09:15–09:20, não estava disponível às 09:15 em tempo real.
Entrada e risco de preço previsto
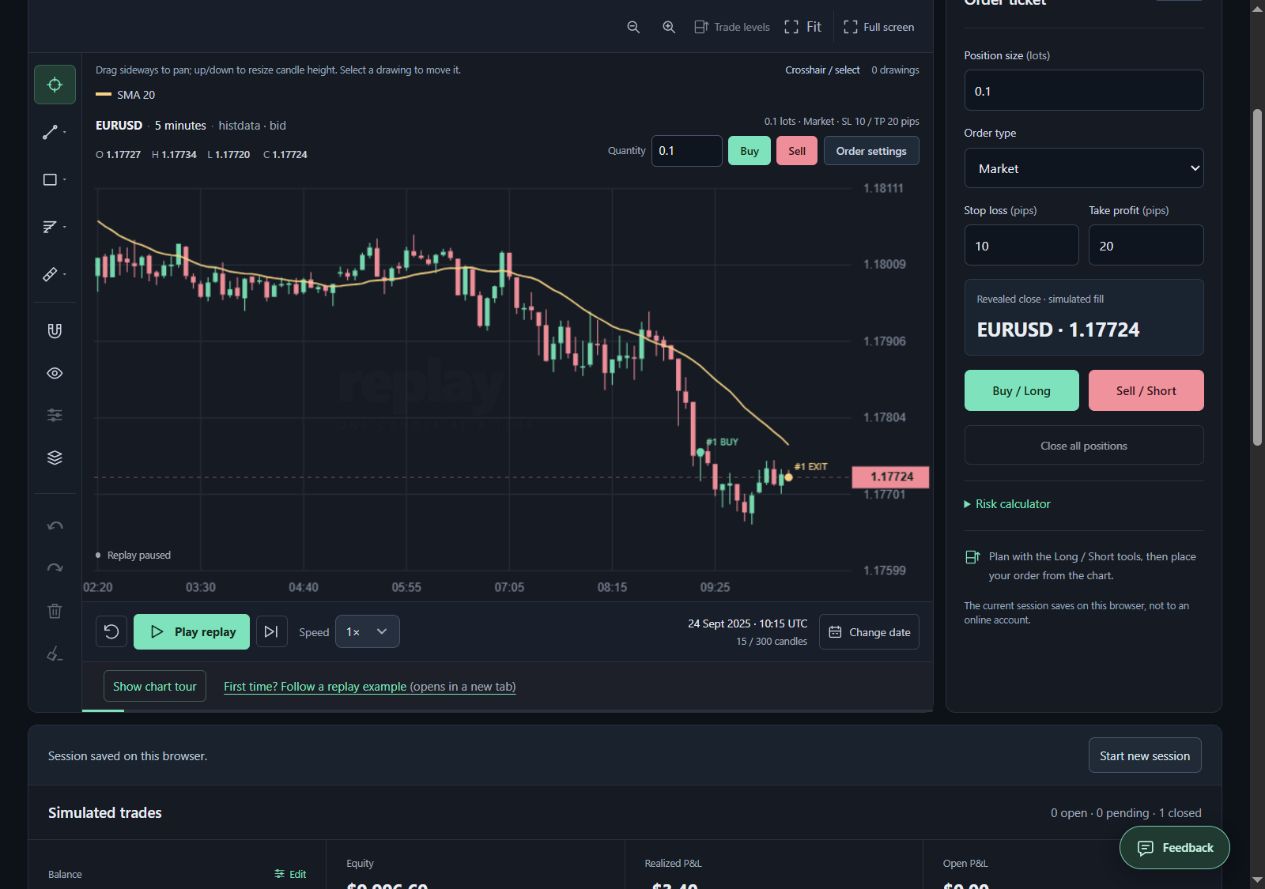
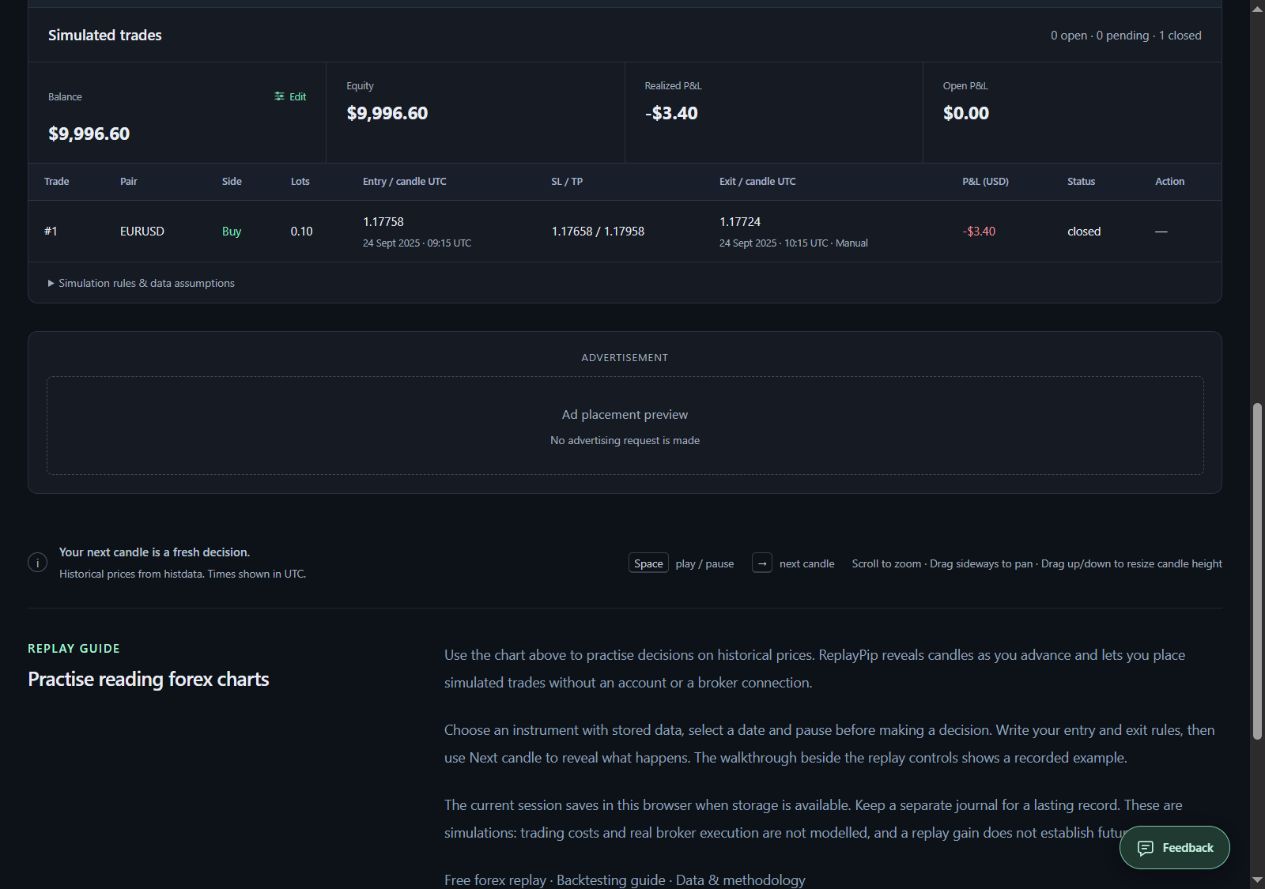
A primeira vela elegível foi a das 09:15: abertura 1.17752, máximo 1.17763, mínimo 1.17719 e fecho 1.17758. As três anteriores não cumpriram a condição. A compra ao fecho revelado gerou entrada 1.17758, SL 1.17658 e TP 1.17958.
Nesta simulação EUR/USD, 0,10 lotes correspondem a 10 000 unidades. O risco inicial de preço era (1.17758 − 1.17658) × 10 000 = 10 USD, ou 0,1% do saldo inicial de 10 000 USD antes de custos e gaps. Não é uma recomendação de percentagem de risco nem um limite garantido de perda.
A saída temporal e o resultado
Nem o stop nem o objetivo fecharam a posição nas 12 velas seguintes. Na vela identificada como 10:15 UTC, o fecho revelado era 1.17724. Usámos Fechar todas as posições e o registo indicou saída Manual. O resultado bruto foi (1.17724 − 1.17758) × 10 000 = −3,40 USD: −3,4 pips ou −0,34R face ao risco de preço de 10 USD.
O saldo terminou em 9 996,60 USD. O stop não foi atingido; a regra temporal fechou uma perda menor. Prolongar a posição depois de ver a perda seria outra experiência. As capturas mostram a reprodução local e os dados guardados reproduzem a entrada e a saída no mesmo motor.
O que o diário permite concluir
A conclusão é limitada: esta reprodução respeitou entrada, níveis fixos, limite de uma posição e saída temporal, e mesmo assim perdeu dinheiro. Uma perda não prova incumprimento; um ganho não valida o processo. Uma vela positiva, por si só, é uma justificação limitada para comprar, independentemente deste resultado.
Registe entrada prevista e realizada, níveis originais, motivo da saída, custos e desvios. Anote propostas de alteração separadamente. Não alargue retroativamente o stop nem apresente uma perda válida como um trade que teria evitado. Avalie uma regra modificada noutra amostra declarada e conserve o resultado original.
Modelo de diário de backtesting forex para uma folha de cálculo
Custos, limites e reprodução
Os −3,40 USD são brutos. O ReplayPip exclui spread, comissões, derrapagem e financiamento. Com o cenário inventado de custos de 5,20 USD do artigo associado, a conta passa a −8,60 USD. Esta subtração não reconstrói execuções bid/ask nem possíveis alterações aos disparos de ordens.
Descarregue o CSV das dez sessões e o protocolo e reproduza a data antes de interpretar o resultado. Capturas, cálculos e registo coincidem nesta execução, mas não autenticam independentemente os preços do fornecedor. Revisões podem alterar replays futuros. Uma perda selecionada e dez sessões retrospetivas não demonstram rendimentos esperados, experiência pessoal de trading ou rentabilidade futura.
Ponha em prática
Abra um gráfico histórico e experimente um exercício de cada vez.
Abrir replay gratuito




