REPLAY CON PÉRDIDA DOCUMENTADA
Un replay EUR/USD con pérdidas: qué reveló el diario
Una pérdida solo es una observación útil si podemos reconstruir la decisión. El 7 de noviembre de 2026 reprodujimos en la interfaz local un replay EUR/USD del 24 de septiembre de 2025 y lo verificamos con el motor de simulación. La posición larga perdió 3,40 USD antes de costes. Explicamos el plan, la salida registrada y lo que este ejemplo aislado no permite concluir.

Cómo elegimos este ejemplo
Es un ejemplo didáctico elegido retrospectivamente, no una muestra aleatoria ni desconocida. Primero aplicamos la misma regla al 15–19 de septiembre de 2025 y obtuvimos cinco ganancias brutas. Después examinamos el 22–26 de septiembre sin cambiar la regla y elegimos la primera sesión perdedora de ese segundo bloque: el día 24. El CSV conserva las diez fechas, incluida la otra pérdida. El caso del día 17 publicado anteriormente ya se conocía.
Escoger una pérdida después de ver los resultados también es selección. No la presentamos como una pérdida típica, un error emocional ni una estimación de rendimiento. No observamos los sentimientos de un operador real. La lección consiste en mantener un registro verificable ante un resultado decepcionante.
Probar una regla en diez sesiones de replay: conserva todo el diario
El plan que mantuvimos
EUR/USD, velas completas de cinco minutos y precios bid HistData, desde las 09:00 UTC. Comprar una vez en el primer cierre revelado superior a su apertura, hasta la vela de las 10:00 inclusive. Si no aparece, registrar la oportunidad sin operación. Utilizar 0,10 lotes, stop de 10 pips y objetivo de 20 pips. No mover niveles ni añadir operaciones. Salir tras las 12 velas posteriores si ninguno de los niveles ha cerrado la posición.
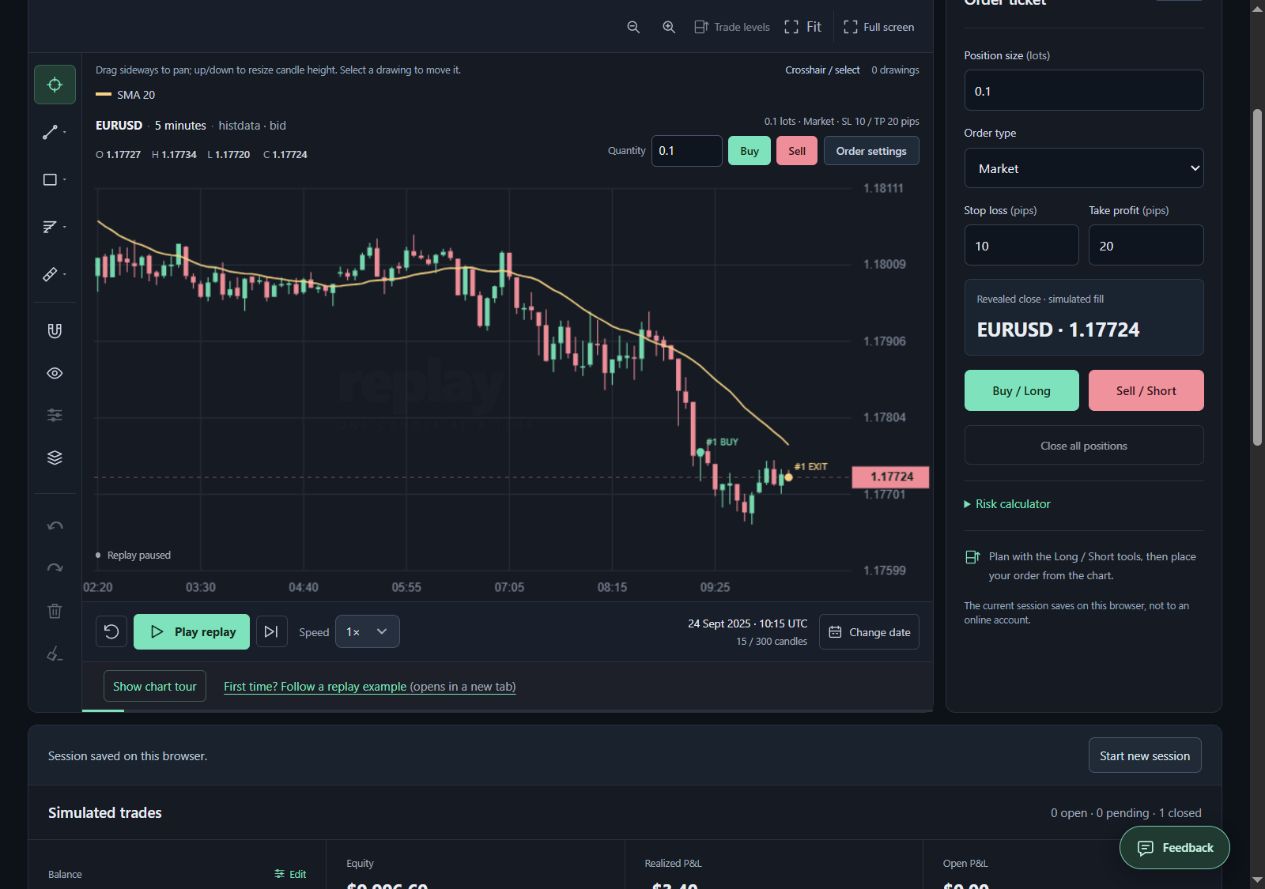
La regla es sencilla y no tiene una ventaja demostrada. La SMA 20 aparece en la captura, pero no filtra entradas. La etiqueta indica la apertura: el cierre de la vela de las 09:15 corresponde al intervalo completo 09:15–09:20, no era conocido a las 09:15 en tiempo real.
Entrada y riesgo de precio
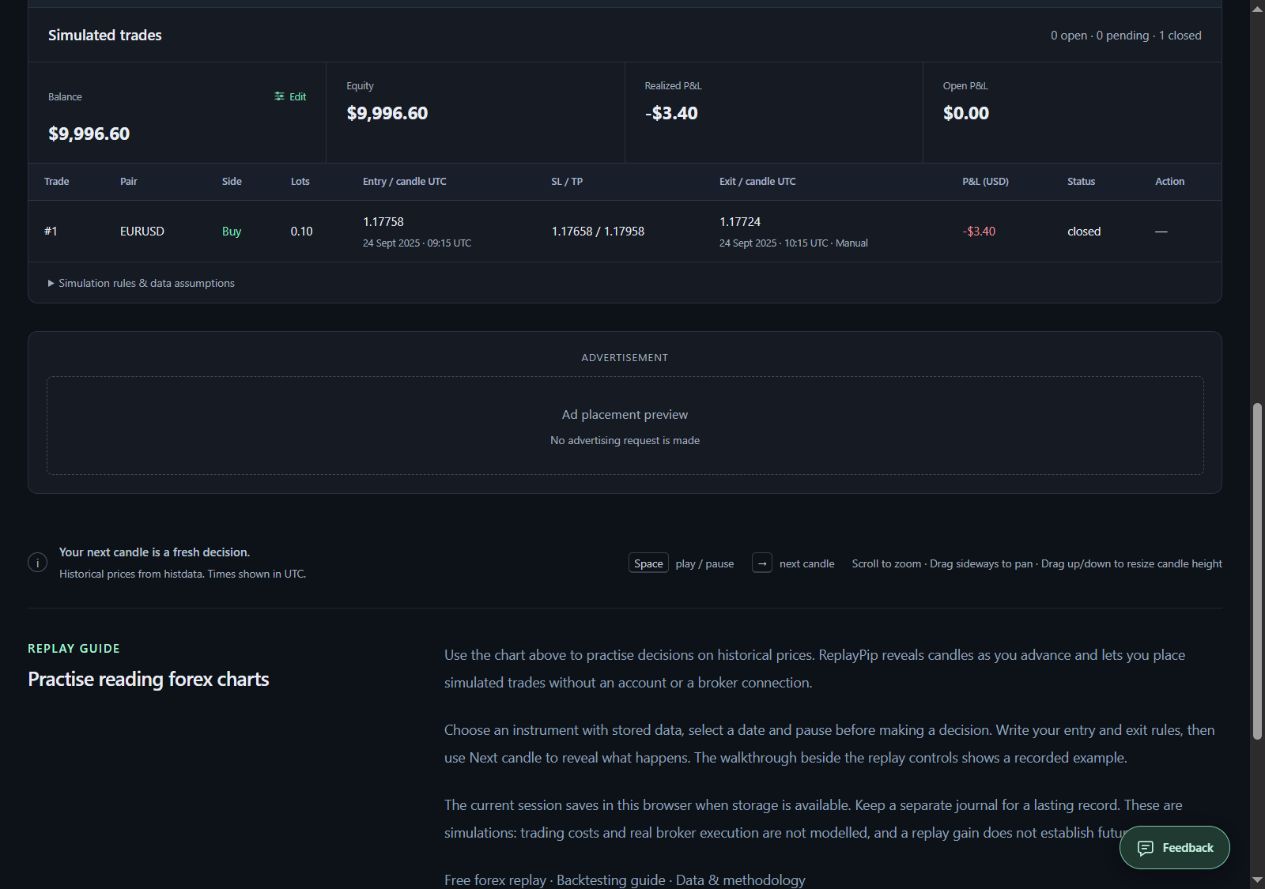
La primera vela válida fue la de las 09:15: apertura 1.17752, máximo 1.17763, mínimo 1.17719 y cierre 1.17758. Las tres anteriores no cumplieron la condición. Comprar al cierre revelado produjo entrada 1.17758, SL 1.17658 y TP 1.17958.
Aquí 0,10 lotes EUR/USD representan 10 000 unidades. El riesgo inicial de precio era (1.17758 − 1.17658) × 10 000 = 10 USD: un 0,1% del saldo simulado de 10 000 USD antes de costes y gaps. No es una recomendación de riesgo ni una pérdida máxima garantizada.
La salida temporal y el resultado
Ni el stop ni el objetivo cerraron la posición durante las 12 velas siguientes. En la vela etiquetada como 10:15 UTC, el cierre revelado era 1.17724. Usamos Cerrar todas las posiciones y el registro indicó salida Manual. Resultado bruto: (1.17724 − 1.17758) × 10 000 = −3,40 USD, equivalentes a −3,4 pips o −0,34R sobre el riesgo de precio inicial de 10 USD.
El saldo final fue 9 996,60 USD. El stop no se alcanzó: la regla temporal cerró una pérdida menor. Alargar el plazo después de ver la pérdida sería otro experimento. Las capturas muestran la reproducción local, y las velas guardadas reproducen entrada y salida con el mismo motor.
Qué demuestra el diario
La conclusión es limitada: esta reproducción respetó entrada, niveles, una sola posición y salida temporal, y aun así perdió dinero. Una pérdida no demuestra incumplimiento; una ganancia no valida el proceso. Una vela alcista aislada es una justificación limitada para comprar, independientemente del desenlace.
Registra entrada prevista y efectiva, niveles originales, motivo de salida, costes y desviaciones. Guarda las propuestas de cambio en otra columna. No amplíes retrospectivamente el stop ni conviertas una pérdida válida en una operación que supuestamente habrías evitado. Evalúa una regla modificada en otra muestra declarada y conserva el resultado original.
Plantilla de diario de backtesting forex para una hoja de cálculo
Costes, límites y reproducción
Los −3,40 USD son brutos. ReplayPip excluye spread, comisiones, deslizamiento y financiación. Con el supuesto inventado de 5,20 USD de costes del artículo asociado, la cuenta pasa a −8,60 USD. Esa resta no reconstruye ejecuciones bid/ask ni posibles cambios en los disparadores de órdenes.
Descarga el CSV de diez sesiones y el protocolo y reproduce la fecha antes de interpretarla. Capturas, cálculos y registro coinciden en esta ejecución, pero no autentican independientemente los precios del proveedor. Las revisiones pueden cambiar futuros replays. Una pérdida seleccionada y diez sesiones retrospectivas no acreditan rentabilidad futura, rendimiento esperado ni experiencia personal de trading.





