CASO DE REPLAY REGISTRADO
Caso de replay EUR/USD: operación registrada del plan a la salida
¿Cómo se sigue un plan escrito en el replay? El 27 de octubre de 2026 ejecutamos una sesión local de ReplayPip con precios EUR/USD del 17 de septiembre de 2025. Escribimos las reglas antes de cargar esa fecha, conservamos el primer resultado y capturamos las imágenes. La operación ganó 6 USD simulados antes de costes. Demuestra el proceso, no la rentabilidad de la regla.

Fecha, datos y reloj utilizados
Para reproducirlo, elige EUR/USD, cinco minutos y 17 de septiembre de 2025 a las 09:00 UTC, con datos bid de HistData. El saldo inicial simulado era de 10 000 USD, sin operaciones. Usamos una importación local existente, no conexión a un bróker ni precios generados. Conservamos la fecha después del resultado sin buscar otra más favorable.
Las marcas horarias identifican la apertura de las velas. El simulador revela la vela completa y una orden de mercado usa su cierre. La entrada registrada a las 09:05 utiliza el cierre de la vela 09:05–09:10; no implica que ese cierre se conociera a las 09:05 en tiempo real. Otros feeds o revisiones pueden producir precios distintos.
Practica una ventana definida con el Backtesting de la sesión de Londres: ejercicio manual con EUR/USD.
Practica una ventana definida con el Backtesting de la sesión de Nueva York: plan de replay con EUR/USD.
Reglas escritas antes de avanzar
Comprar una sola vez en el primer cierre alcista, definido como cierre mayor que apertura, empezando por la vela 09:00. Si no aparece hasta las 10:00 UTC, no operar. Usar 0,10 lotes, stop de 10 pips y objetivo de 20 pips. No mover niveles, añadir operaciones ni adaptar la regla al resultado.
Si ningún nivel cierra la posición, cerrarla manualmente tras 12 velas posteriores de cinco minutos. Es un ejercicio sencillo de controles, sin filtro de tendencia, noticias ni ventaja demostrada. Hace reproducibles las decisiones; no recomienda comprar todas las velas alcistas.
Por qué la entrada fue 1.18412
La vela 09:00 abrió en 1.18404 y cerró en 1.18399: no cumplió. Avanzamos una vez. La vela 09:05 abrió en 1.18401 y cerró en 1.18412: cumplió la condición. Comprar / Long creó la orden #1 en ese cierre con 0,10 lotes.
Las distancias fijas dieron SL 1.18312 y TP 1.18612. En EUR/USD, 0,10 lotes representan 10 000 unidades base. El riesgo de precio inicial fue 10 000 × (1.18412 − 1.18312) = 10 USD, el 0,1% del saldo simulado antes de costes y gaps. El objetivo estaba al doble de distancia del stop; esa relación no indica su probabilidad de éxito.
Qué ocurrió en las 12 velas siguientes
Avanzamos vela a vela sin modificar la orden. En la vela 09:10, el cierre de 1.18403 daba −0,90 USD abiertos. A las 09:50, el cierre de 1.18509 daba +9,70 USD. Ninguna observación era motivo para cambiar la salida escrita.
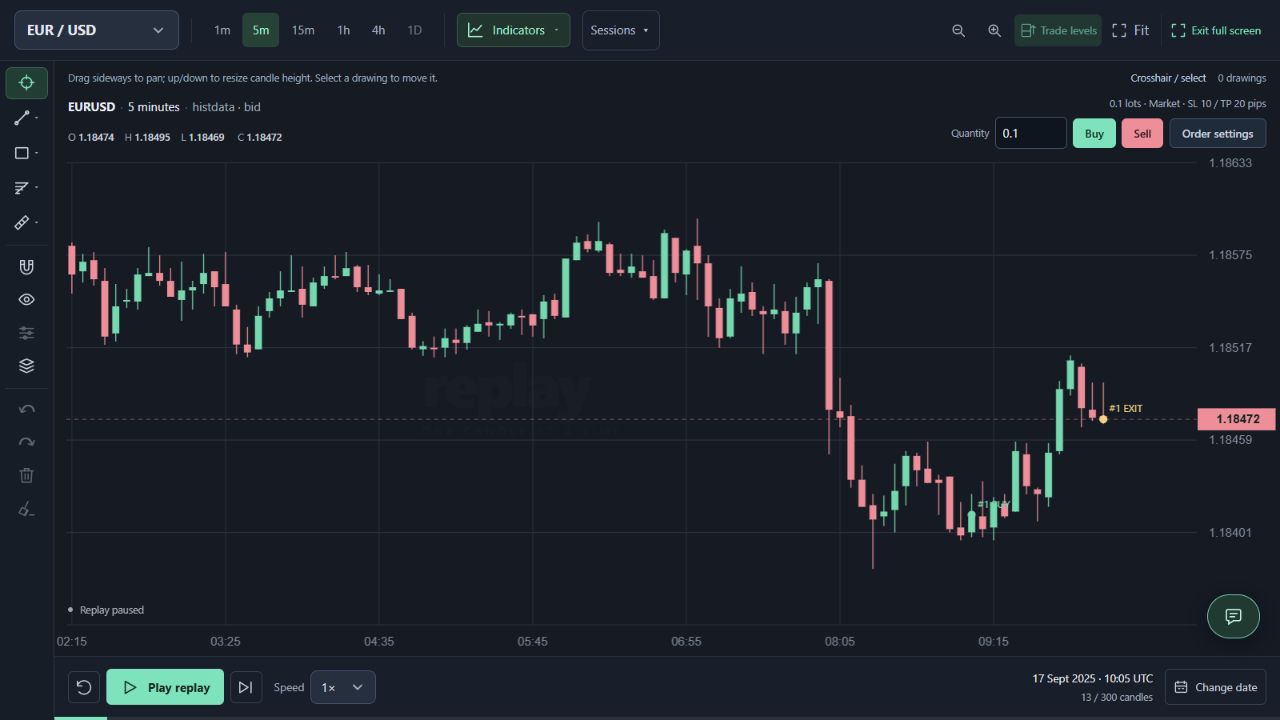
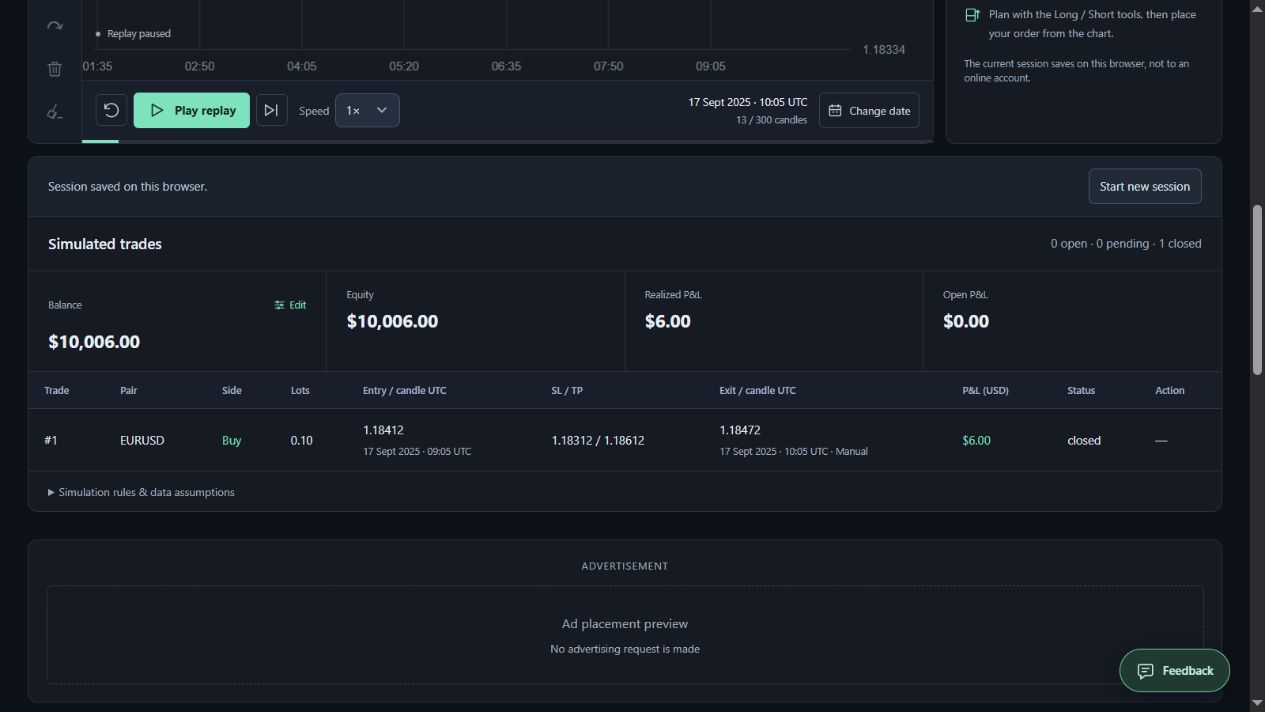
Ni stop ni objetivo se tocaron en las 12 velas posteriores. En la vela 10:05, el cierre fue 1.18472. Usamos Cerrar todas las posiciones según el plan y la tabla registró salida Manual. Las capturas muestran el gráfico final y el registro real de esta simulación, no un desenlace inventado.
Resultado y revisión
Operación registrada: compra de 0,10 lotes; entrada 1.18412 en la vela 09:05 UTC; SL inicial 1.18312; TP inicial 1.18612; salida manual 1.18472 en la vela 10:05 UTC. Resultado: (1.18472 − 1.18412) × 10 000 = +6,00 USD, o +6 pips y +0,6R sobre el riesgo inicial de 10 USD. Saldo final: 10 006 USD. No se alcanzó el objetivo de 20 pips.
Se cumplieron entrada, niveles fijos, límite de una operación y salida temporal. Sigue habiendo una debilidad: una vela alcista aislada es una justificación limitada, especialmente tras la caída visible a la izquierda. Un pequeño beneficio no resuelve eso. Conservamos la regla sin optimizarla con este desenlace.
Limitaciones y repetición honesta
Una operación no permite estimar una tasa de acierto o retorno esperado fiables. HistData utiliza precios bid y la simulación omite spread, comisiones, deslizamiento y financiación. Los 6 USD no son retorno neto real; los costes podrían cambiarlo. Las velas no muestran toda la secuencia intravela. Si se tocan SL y TP en la misma vela, el stop tiene prioridad; no ocurrió aquí.
Después del resultado comprobamos los datos de un minuto guardados: las 14 velas de cinco minutos entre 09:00 y 10:05 coincidieron con la interfaz. No alteramos precios para el artículo. Guarda un diario con oportunidades descartadas y pérdidas y conserva la versión de regla en varias fechas. Evalúa revisiones en otro período sin presentar este caso aislado como validación.
Guarda un registro que puedas revisar con la plantilla de diario de backtesting forex. Copia los campos en tu hoja de cálculo antes de reiniciar el replay.


