CAPITAL ET BIEN-ÊTRE FINANCIER
Comment constituer un capital de trading sans emprunter
Vous étudiez une stratégie et pratiquez sur des graphiques historiques. Puis vient une question : « D’où viendra l’argent pour ouvrir un compte ? » Apprendre sans argent disponible peut être frustrant, mais précipiter un dépôt peut créer un problème plus grand que l’attente. N’empruntez jamais pour financer du trading spéculatif, auprès de proches, par carte de crédit ou par un autre prêt. Une perte ne supprime pas l’obligation de rembourser.
Vérifiez d’abord ce que vous pouvez réellement risquer
Le solde après réception du salaire n’est pas forcément disponible. Il peut déjà servir au loyer, à l’alimentation, aux transports, aux factures annuelles, aux dettes ou aux engagements familiaux. Examinez plusieurs mois de dépenses réelles, y compris les paiements non mensuels, avant de fixer un objectif.
Gardez l’épargne de précaution séparée. Une réparation ou une interruption de revenus ne devrait pas imposer un retrait sur une position ouverte. La FCA britannique conseille de traiter les dettes à court terme et de constituer une réserve avant d’investir. Ce conseil général est aussi un point de départ avant la spéculation. Sans excédent réel, aucune obligation de financer un compte maintenant.
Constituez le fonds avec des revenus déjà gagnés
Épargnez une somme soutenable sur des revenus réguliers : emploi, activité indépendante, cours, réparations, design ou compétence déjà acquise. Demandez-vous ce que vous pouvez gagner sans nouveau risque financier. Le travail supplémentaire n’est ni accessible ni adapté à tout le monde.
Déduisez les dépenses et réservez les impôts applicables avant de calculer le disponible. Une prestation de £150 avec £30 de frais laisse £120 avant impôt, pas £150 libres. Évitez d’acheter à crédit une formation coûteuse ou du matériel uniquement pour réunir du capital de trading. Un problème de financement peut en devenir deux.
Un exemple réaliste d’épargne mensuelle
Ce budget est hypothétique, pas une répartition recommandée. Le revenu net est de £2 000 et les dépenses essentielles et engagements existants atteignent £1 650. Après £150 pour la réserve et £100 de dépenses flexibles, £100 restent comme contribution éventuelle à un fonds séparé.
Épargner £100 par mois donne £600 en six mois et £1 200 en douze, hors intérêts et retraits. Cela suppose un budget toujours soutenable. Si les dépenses essentielles augmentent, réduisez ou suspendez la contribution. Ces totaux ne définissent pas la taille appropriée d’un compte ; ils expliquent un calcul sans gains de trading futurs.
| Poste | Montant mensuel |
|---|---|
| Revenu net | £2 000 |
| Dépenses essentielles et engagements | £1 650 |
| Épargne de précaution | £150 |
| Dépenses flexibles | £100 |
| Contribution éventuelle au fonds séparé | £100 |
Séparez l’épargne du compte de trading
Épargner ne demande pas de déposer immédiatement chez un courtier. Un fonds séparé permet de reconsidérer son usage. Une réserve, une formation, une dépense professionnelle ou un autre objectif pourrait finalement être plus utile.
Choisissez une date de bilan, pas une échéance pour trader : « Dans trois mois, je reverrai mes finances, mes notes de pratique et mes raisons de trader. » Atteindre l’objectif permet de réévaluer, sans obligation de déposer. Les conseils budgétaires de MoneyHelper aident à identifier revenus et dépenses avant de choisir un montant.
Profitez de l’attente pour examiner la méthode
Vous pouvez pratiquer des décisions sans dépôt réel. Écrivez des conditions d’entrée objectives, ce qui invalide une idée, la façon de noter pertes et occasions ignorées, les frais inclus et la date de révision. Étudiez la même méthode sur différentes périodes. Gardez les exemples perdants plutôt que de choisir de meilleures dates.
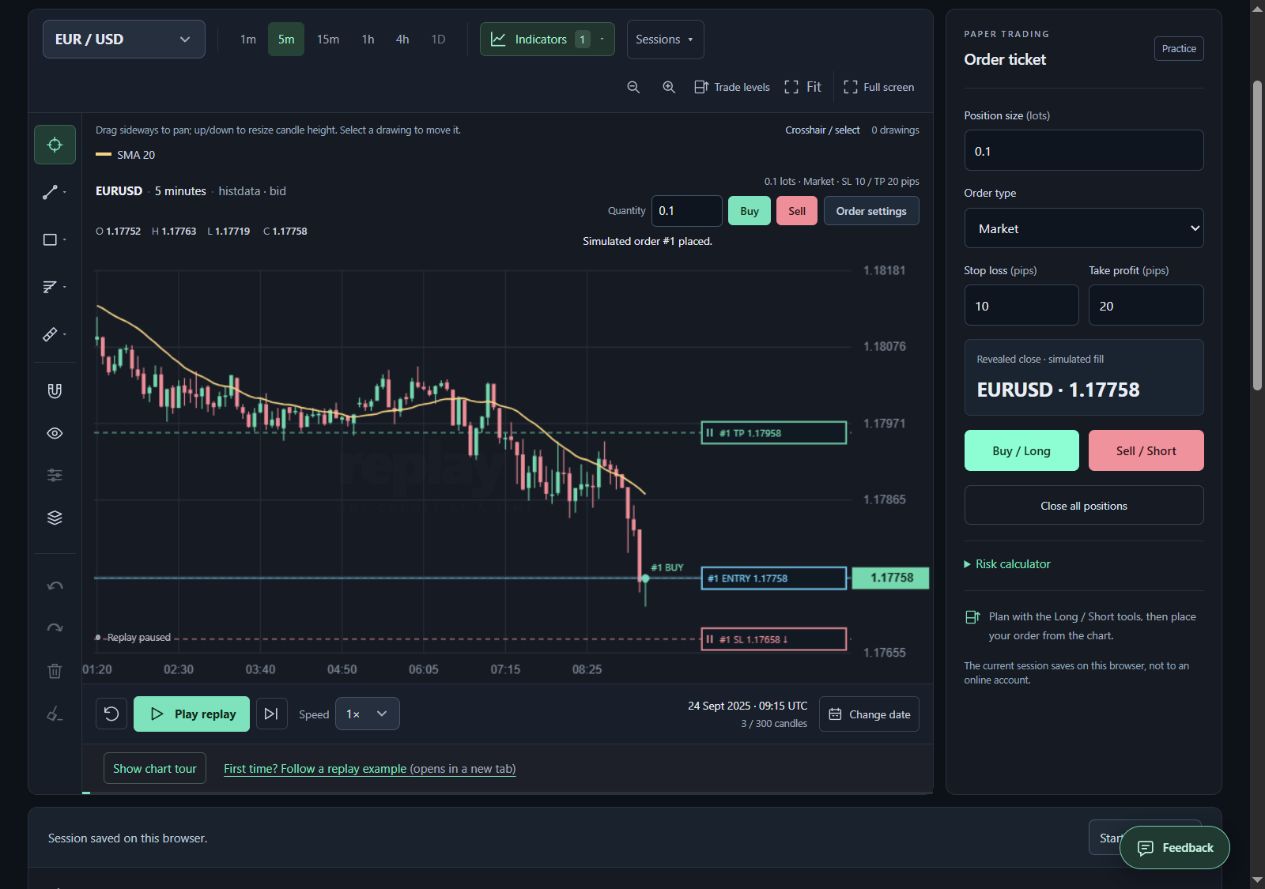
Le replay historique aide à étudier des décisions sans voir les bougies suivantes. ReplayPip propose une pratique simulée, mais ses résultats excluent les frais et ne reproduisent pas toute l’exécution d’un courtier. Un backtest positif ne prouve pas une rentabilité future et ne vous oblige pas à engager votre épargne. Si la pratique augmente la pression de déposer, faites une pause.
Méfiez-vous des raccourcis des comptes financés
Un solde annoncé n’est pas forcément de l’argent transféré ou vous appartenant. Avant de payer une évaluation, vérifiez si les opérations sont simulées ou réelles, quels frais peuvent être perdus, les calculs de drawdown et limites, les conditions de paiements et remboursements, les frais de réinitialisation et l’entité contractante.
La FSMA belge a alerté sur les risques de challenges de prop trading, notamment les évaluations payantes et comptes démo. Les prestataires diffèrent : lisez le contrat précis, pas seulement la publicité. N’empruntez pas pour payer des challenges. Plusieurs échecs peuvent absorber des mois d’épargne. Aucun prestataire n’est recommandé ici.
L’argent d’autrui implique d’autres responsabilités
Demander de financer votre trading diffère d’être payé pour un travail. Un ami disant « trade pour moi » ne supprime ni pertes, ni conflits, ni obligations légales. Selon le pays et l’accord, collecter ou gérer des fonds d’autrui peut relever des règles sur les services financiers.
Ne promettez pas de rendement garanti, ne collectez pas de dépôts auprès d’abonnés et ne présentez pas de résultats démo comme preuve de gestion sûre. Demandez un conseil local qualifié avant d’envisager les fonds d’autrui. Regrouper des fonds ou parler de cadeau ne remplace pas la compréhension de l’accord et de ses obligations.
Votre fonds n’a pas besoin d’une date limite
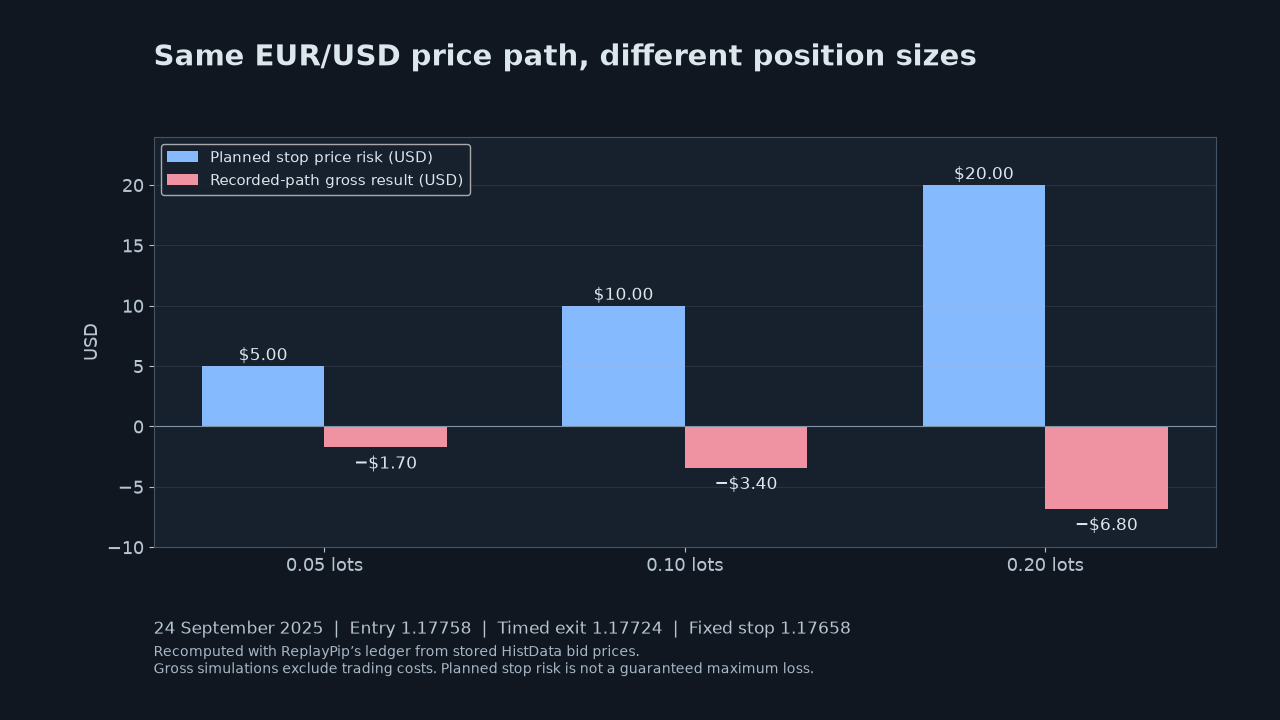
Le solde d’une autre personne renseigne peu sur vos moyens. Vous n’avez pas à égaler son dépôt, remplacer votre salaire ou multiplier un compte avant une date. Augmenter le levier pour compenser un faible capital amplifie les conséquences des mouvements défavorables.
Un plan doit établir ce que vous pouvez vraiment risquer. Parfois peu, parfois rien. Partez de revenus gagnés, protégez les dépenses essentielles, séparez la réserve et n’empruntez jamais pour spéculer. Vous pouvez apprendre pendant que l’épargne reste hors du marché.
Information éducative générale, pas un conseil personnalisé financier, fiscal, juridique ou en investissement. Syed Awais assure la direction éditoriale comme créateur de ReplayPip ; aucune qualification de conseiller financier professionnel n’est revendiquée.